O número de inadimplentes na Bahia cresceu em julho. De acordo com um levantamento feito pelo Serasa, o estado registrou mais de 5,2 milhões de devedores, superando em 0,86% a marca de junho.
O número também é 3,7 vezes superior à média geral registrada no Brasil, que sofreu uma alta nacional de 0,23%, expondo um déficit grande na educação econômica dos baianos.
Em Salvador, capital do estado, 25% das famílias estavam com contas em atraso no mês de agosto. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Fecomércio-BA, mais de 80% das que possuem renda de até dez salários mínimos têm algum tipo de dívida.
Como equilibrar os gastos?
MBA em Macroeconomia e CEO da Ônix Capital, o economista Vinicius Assis afirmou que a melhor estratégia para reduzir as dívidas é equilibrar os gastos, reduzindo os juros elevados com cartões de crédito e outras compras não essenciais.
“É uma combinação de fatores. Para as famílias de baixa renda, a falta de margem no orçamento pesa muito. O crédito excessivo pode iniciar o problema e os juros elevados funcionam como acelerador”, afirmou.
“Quando a renda é menor, os gastos essenciais ocupam uma parcela proporcionalmente maior, deixando menos espaço para absorver aumentos de preços, juros ou despesas inesperadas”, explicou.
Um dos sinais de alerta, segundo o profissional, é quando o consumidor passa a pagar apenas o mínimo da fatura do cartão ou contrata uma nova dívida para quitar outra.
“É quando começa o ciclo de juros sobre juros de uma dívida que a renda já não consegue comportar”, diz.
O básico deve ser preservado antes da dívida
A principal orientação é priorizar os gastos essenciais, como alimentação e transporte, antes de tentar quitar todas as dívidas simultaneamente ao receber o salário.
“Na vida real, a prioridade precisa ser preservar alimentação, moradia e o transporte necessário para trabalhar. Não adianta utilizar todo o dinheiro disponível para quitar uma dívida e, logo depois, precisar recorrer novamente ao cartão para comprar comida”, orienta.
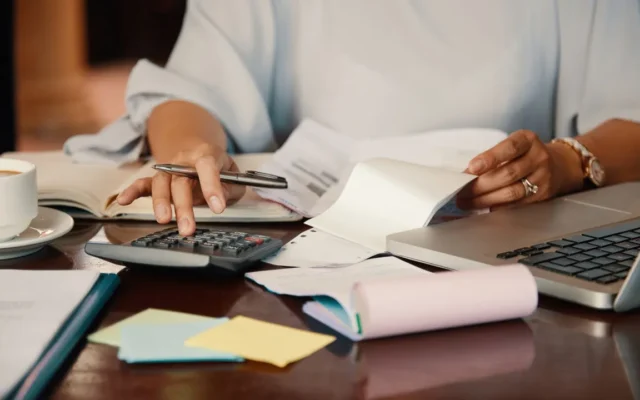
O primeiro passo é listar todas as dívidas, seus saldos, parcelas e taxas de juros. Em seguida, deve-se calcular a renda líquida, descontar as despesas essenciais e identificar quanto efetivamente pode ser destinado à regularização das contas.
A prioridade deve ser as dívidas com juros mais elevados, além de evitar novos compromissos enquanto o orçamento estiver desequilibrado.
5 passos para reorganizar as dívidas
- Listar todas as dívidas, incluindo saldo, parcelas e taxas de juros;
- Calcular a renda líquida e descontar primeiro alimentação, moradia e demais despesas indispensáveis;
- Definir quanto realmente sobra para o pagamento das dívidas;
- Priorizar as dívidas mais caras, especialmente aquelas com juros elevados;
- Comparar o custo total das renegociações, e não apenas o valor da nova parcela.